

AI发展与新能源/新能源汽车行业紧密度报告
AI发展与新能源/新能源汽车行业紧密度报告
——以“AI泡沫情景”为压力测试的分析框架
数据窗口:2025—2026年公开数据与事件 | 分析视角:紧密度分层 + 泡沫传导非对称性
一、问题的提出:为什么现在必须把AI泡沫和新能源车放在同一张表上看
2025年以来,AI泡沫的讨论从“是否存在”进入“如何定价”阶段。甲骨文股价较年内高点下跌48%,几乎抹平全年涨幅;英伟达发布亮眼财报后,市场反而加速讨论其循环融资结构——A公司采购B公司产品、B公司购买C公司产品、C公司再投资A公司股权的“风火轮”模式,资金循环网络规模被估算为6100亿美元。美股68万亿美元总市值中,AI链相关资产高达约30万亿美元,“任何风吹草动都可能引发系统性风险”。
与此同时,新能源与新能源汽车行业并非AI泡沫的“旁观者”。两个行业在前三个季度的产业现实中已经形成了多条实质性接口:智能驾驶与智能座舱使车企成为AI算力的下游买家;数据中心电力需求使新能源发电与储能成为AI基础设施的上游供给方;AI辅助电池材料研发则嵌入新能源制造的效率工具层。三条接口的紧密度并不相同,泡沫冲击沿不同接口传导的烈度和速度也将截然不同。
本报告的核心问题是:如果AI泡沫以某种形式收缩或破裂,冲击会沿哪条路径、以多大力度、落在新能源车行业的哪些环节和哪类主体身上?
二、基准坐标:新能源车行业已经完整经历过一轮泡沫出清
在分析AI泡沫对新能源车的冲击之前,必须先确认一个前提:新能源车行业当前面对的不是“泡沫会不会来”,而是“泡沫已经碎过一次之后,行业处在什么状态”。
截至2026年5月,通过司法程序破产、清算或实质停摆的新能源车企共23家,累计售出约85万辆“孤儿车”。哪吒汽车从2022年新势力销冠到2026年3月宣告破产,申报债权265.8亿元,账面现金仅剩1545万元。中国汽车总产能4750万辆,供需缺口超过1300万辆;2026年二季度汽车制造业产能利用率滑落至70.8%,跌破75%的健康警戒线;129个新能源品牌平均年化销量仅7.9万辆,而盈亏平衡线是40万辆。
这意味着,新能源车整车环节的资本泡沫已经完成了相当程度的出清。存活下来的主体,至少在产能利用率、销量规模和融资能力上通过了第一轮筛选。这一背景对判断AI泡沫的冲击方向至关重要:新能源车行业对“泡沫破裂”并不陌生,其当前的结构脆弱性不在于“泡沫是否会破”,而在于新一轮以智能化为名义的资本开支,是否会在行业尚未完全恢复利润能力时叠加第二层杠杆。
三、紧密度分层:三条接口,三种完全不同的传导逻辑
AI与新能源车行业之间的紧密度,不能用一个笼统的“高度相关”来概括。按传导方向、替代弹性和财务敏感度,可以拆为三个层级。
第一层:智能化接口——紧密度最高,但传导方向是“成本挤压”而非“需求崩塌”
智能驾驶和智能座舱是AI与新能源车绑定最深、也最显性的环节。端到端大模型已经成为智驾的主流技术路线,车企的竞争从“开城数量”切换为“算力规模与数据闭环能力”。
这一绑定的财务含义可以用一组对比来度量。特斯拉在自动驾驶领域累计投入超100亿美元;比亚迪宣布投入1000亿元用于AI与汽车结合的智能化技术,智驾团队规模相比2022年膨胀近50倍;理想汽车每年仅智驾算力集群的花费就约10亿美元;华为在智能汽车领域年研发投入超100亿元,其中70%—80%投向智驾。而2025年多数中国车企的单车利润不足万元,2030年单年智驾研发投入预计达150亿元,“几乎等于部分车企全年净利润的数倍”。
更上游的算力成本构成了一个硬约束。IBM首席执行官测算,一个1吉瓦的AGI级数据中心需800亿美元,行业承诺建设量接近100吉瓦,总计约8万亿美元,“足以买下全球前十大汽车制造商市值总和的三倍以上”;仅覆盖这100吉瓦基础设施的利息,每年就需要约8000亿美元利润,而“苹果、特斯拉和丰田的利润总和也难以填平”。
这条接口的传导逻辑因此是反直觉的:AI泡沫收缩不会让消费者突然不买智能汽车,但会通过算力资本开支的融资条件收紧和芯片供应链的定价波动,直接挤压车企本已微薄的单车利润。 那些将高阶智驾作为核心卖点、但尚未实现芯片自研或算力成本内化的车企,在这一层上暴露最大。
第二层:能源侧接口——“算电协同”提供真实需求增量,但增量本身对AI资本开支高度敏感
AI数据中心用电激增与新能源消纳之间正在形成一种结构性互补。2024年AI服务器已占数据中心服务器电力需求的24%,占数据中心总能源消耗的15%。多家发电集团正将配套算力负荷的风电、光伏项目列入投资计划,同步建设储能及绿电直连线路;数据中心用电强度高、负荷相对连续,具备消纳风电和光伏的条件。头部光伏储能企业将“算电协同”定位为“光储行业摆脱同质化价格内卷、实现高质量发展未来五年确定性最高的新赛道”。
这条接口的紧密度是真实的,但其方向性依赖于AI资本开支的持续性。数据中心电力需求是AI基础设施投资的衍生需求:如果AI算力建设节奏放缓,配套的绿电直连、储能和配电投资将同步减速。新能源发电和储能环节在这一链条上获得的增量,不是来自新能源车本身,而是来自AI基础设施的“电力账单”。因此,AI泡沫收缩对“算电协同”相关的新能源需求是直接的负向冲击,而非间接传导。不过,相对于整车智能化,这一层涉及的A股新能源标的更多集中于发电集团和储能系统集成商,与新能源车整车企业的财务暴露是分离的。
第三层:电池研发工具层——紧密度存在,但不构成泡沫传导的关键节点
AI在电池材料研发中的应用是真实的效率提升。机器学习将高镍三元材料的参数探索周期从数月压缩至数周,图神经网络加速固态电解质筛选;闭环AI优化已被证明可以缩短电池材料开发周期。
但这一层的传导逻辑与前两层有本质区别:AI在电池研发中扮演的是“工具”角色,而非“成本结构”角色。 车企和电池企业使用AI优化研发,并不需要持续购买大规模算力或承担AI基础设施的资本开支。泡沫收缩对这一层的影响,最多是部分AI材料发现初创公司的融资环境恶化,不会反向冲击新能源车整车或电池制造的成本结构。在泡沫传导分析中,这一层应被标记为低敏感环节,不应与智能化接口和能源侧接口等量齐观。
四、传导的非对称性:谁受损,谁相对绝缘
将三层接口放在一起,可以得出一个关键判断:AI泡沫对新能源车行业的冲击是非对称的,受损程度取决于“企业站在接口的哪一侧、以什么身份参与”。
暴露最高的主体,是那些将高阶智能化作为核心估值叙事、同时智能化投入高度依赖外部融资或外部芯片供应、且整车业务尚未实现稳定正向利润的车企。这类主体同时承受两端的挤压:一端是智驾研发和算力采购的刚性支出难以快速压缩,另一端是泡沫收缩后资本市场对“智能化溢价”的重新定价。2025年中国自动驾驶领域破产企业达37家,毫末智行运营基本停滞,纵目科技、中智行相继倒下或清算,已经预演了这一层出清的节奏。
相对绝缘或受损较小的主体,是两类。第一类是在智能化上采取了“自研芯片+算力成本内化”路径的头部企业。蔚来自研神玑NX9031,单车芯片成本降低约1万元、年省超18亿元;舱驾一体架构可降单车成本1500—4000元,整车降本30%。这类企业的智能化支出已经从“外部采购的现金流消耗”部分转化为“自研摊薄的固定成本”,对AI芯片供应链价格波动的敞口显著低于纯采购模式。第二类是以新能源发电、储能系统集成为主业、且不过度依赖“算电协同”单一叙事的企业——它们的AI关联收入在总盘子中的占比有限,泡沫收缩对其基本面的冲击是边际性的。
真正需要警惕的,不是“新能源车行业会不会被AI泡沫拖垮”,而是行业内部的分化会在泡沫压力下加速。 已经在第一轮整车泡沫中活下来的企业,不会因为AI泡沫而集体消亡;但那些在利润尚未转正时就将资产负债表押注在“下一代智驾全栈自研”上的玩家,将面临融资窗口收窄与研发刚性支出之间的错配。这种错配的破坏力,可能比第一轮整车泡沫的出清更加集中——因为第一轮出清分散在数十个品牌中,而这一轮可能集中在少数几个“智能化叙事最激进、财务缓冲最薄”的个体上。
五、情景分析:泡沫以不同方式收缩时,冲击落在哪里
情景A:温和重定价(AI资本开支增速放缓,但不出现系统性信用事件)。 最可能受损的是第二层“算电协同”相关的新能源需求预期——配套数据中心的绿电和储能项目排产延后,但不消失。整车智能化层面,芯片供应和算力租赁价格趋稳甚至回落,对采取外部采购策略的车企反而构成短期成本利好;受损方是智驾方案供应商中尚未盈利的中间层,车企会加速向头部方案商或自研收敛。
情景B:信用事件驱动的快速收缩(循环融资链条某一环节出现违约,融资成本骤升)。 这一情景的传导会同时穿透第一层和第二层。车企中智能化投入依赖外部融资、且整车毛利无法覆盖智驾研发支出的主体,将面临“研发不能停、钱续不上”的困境。但这一冲击的行业覆盖面有限:经过第一轮出清后,存活车企的现金储备和融资渠道已出现显著分层,头部企业与尾部企业的抗冲击能力差距远大于第一轮泡沫时期。能源侧的算电协同项目会出现区域性停滞,但发电集团和储能头部企业的资产负债表韧性优于上一轮光伏周期底部。
情景C:AI叙事被证伪,但算力供给能力留存(类似2000年互联网泡沫后光纤产能过剩但互联网应用继续扩张)。 这是对新能源车行业中期最有利的情景。算力从“稀缺溢价”变为“廉价公用”,车企的智能化边际成本下降,高阶智驾的普及速度可能加快而非放缓;同时,AI泡沫期建设的算力基础设施和电力配套以较低价格被再利用,“算电协同”从投资叙事转化为实际运营成本优势。这一情景下,受损最重的是在泡沫顶部以高估值融资、高杠杆扩产的AI基础设施纯玩家,新能源车行业整体是净受益方。
六、综合判断与应对含义
第一,两个行业之间的紧密度是真实的,但不是对称的。 AI对新能源车的影响集中在“智能化成本结构”和“能源侧衍生需求”两条通道上,电池研发工具层不构成泡沫传导的关键路径。将三者混在一起谈“AI+新能源车高度绑定”,会高估泡沫冲击的广度,也会低估冲击在特定环节上的烈度。
第二,新能源车行业已经完成的泡沫出清,构成了应对AI泡沫的缓冲垫,而非放大器。 23家车企破产、85万孤儿车的代价已经支付;当前存活主体的产能和融资纪律,与2020—2023年的扩张期不可同日而语。AI泡沫收缩大概率不会触发第二轮全行业级别的整车出清,但会触发智能化能力分层的加速固化。
第三,真正需要监测的前瞻指标,不是AI股价本身,而是两个变量: 一是头部车企智驾资本开支中“外部融资依赖度”的变化——如果自研芯片和算力内化的比例持续上升,行业对AI供应链波动的敞口在收窄;二是“算电协同”项目的投资决策是否开始与AI数据中心的实际签约负荷脱钩——如果绿电和储能项目从“配套算力”转向“独立市场化消纳”,能源侧的泡沫传导敏感度将显著下降。
第四,从应对策略的角度, 新能源车企业的核心命题不是“是否继续投入AI”,而是在AI泡沫可能收缩的窗口期内,将智能化投入从“叙事驱动的资本开支”转化为“成本结构内的可承受支出”。已经完成这一转化的企业,在泡沫情景下是相对受益方;尚未完成的企业,时间窗口正在收窄。对于新能源发电与储能侧,算电协同是真实的中期方向,但不应将其短期需求弹性建立在AI资本开支“只增不减”的假设之上。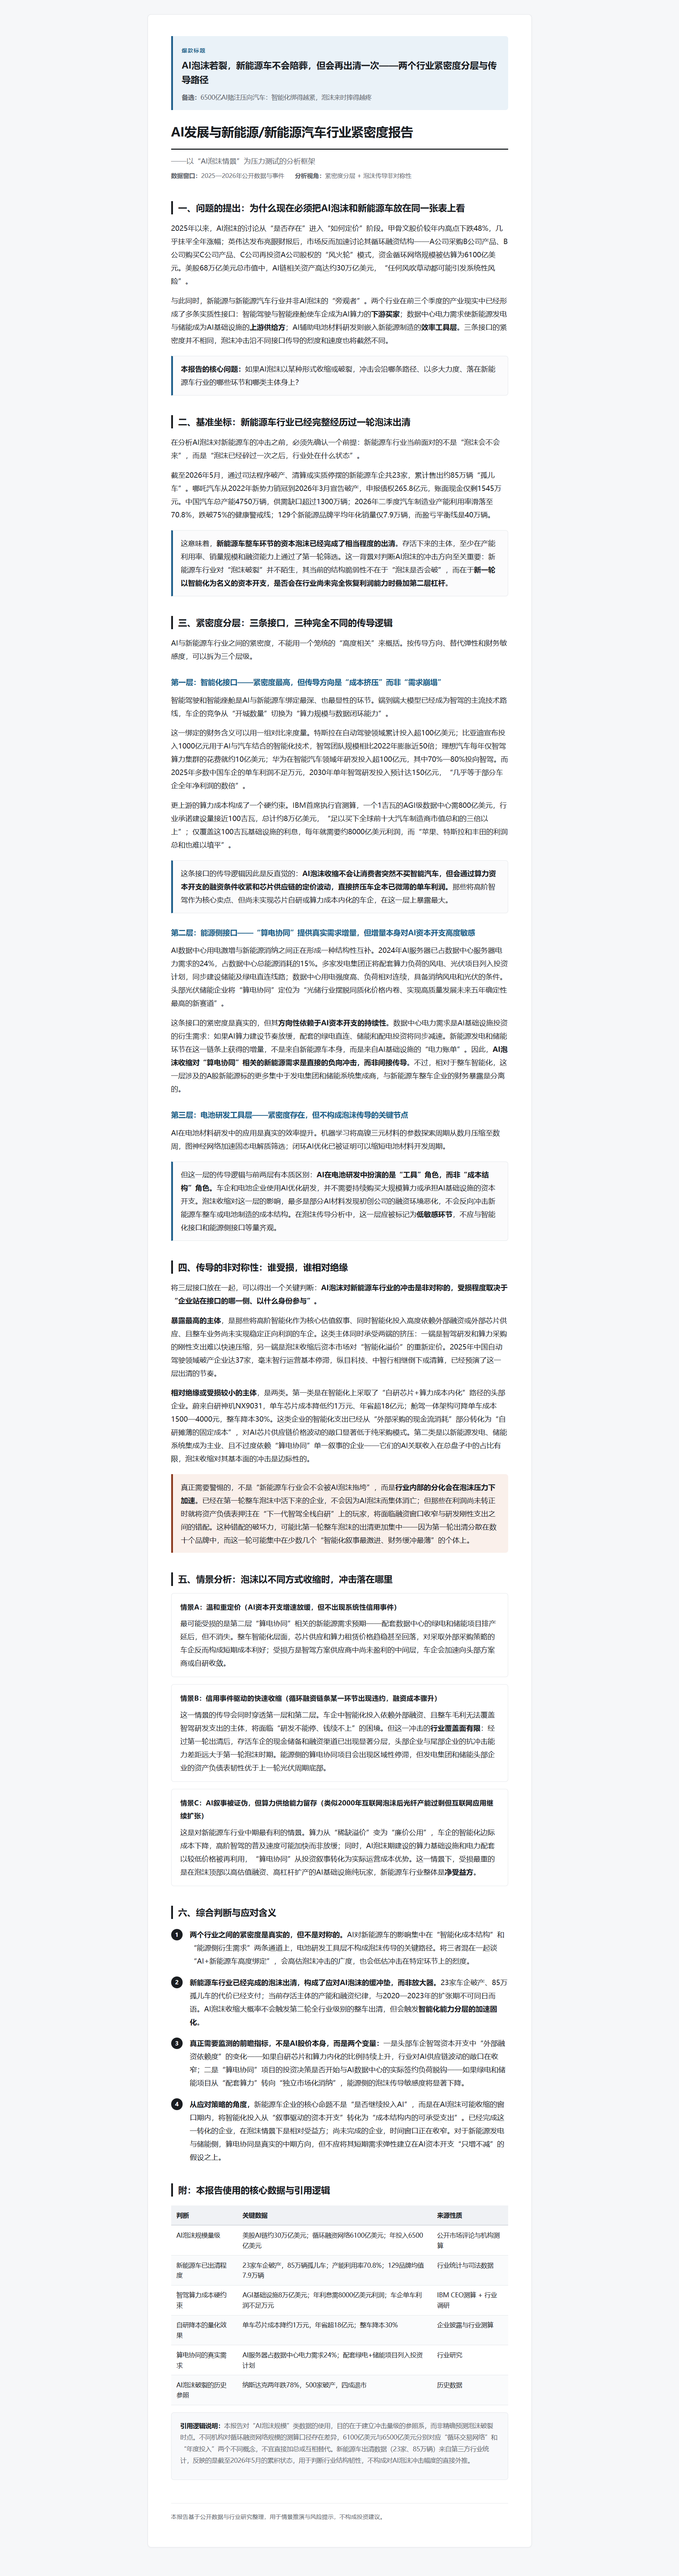


凡本网注明 “来源:XXX(非中国电池联盟)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
如因作品内容、版权和其它问题需要同本网联系的,请在一周内进行,以便我们及时处理。
QQ:503204601
邮箱:cbcu@cbcu.com.cn
-
前三季度车市变天:新能源逼近五成,合资退到墙角,自主还没赢下利润
2026-10-19 14:50 -
动力电池回收周报2022年第【16】期
2022-09-26 10:36 -
新基建时代储能行业发展白皮书(2020)
2020-12-13 00:11 -
动力电池回收产业发展报告(2019)
2020-02-18 17:04 -
中国燃料电池产业年度发展报告(2018)
2018-05-21 21:05 -
2017年新能源汽车及动力电池产业盘点
2018-01-23 10:40
|
|
|
|
|
|
|
|
|
-
前三季度车市变天:新能源逼近五成,合资退到墙角,自主还没赢下利润
2026-10-19 14:50 -
动力电池回收周报2022年第【16】期
2022-09-26 10:36 -
新基建时代储能行业发展白皮书(2020)
2020-12-13 00:11 -
动力电池回收产业发展报告(2019)
2020-02-18 17:04 -
中国燃料电池产业年度发展报告(2018)
2018-05-21 21:05 -
2017年新能源汽车及动力电池产业盘点
2018-01-23 10:40
-
2026年动力电池最新技术
2026-09-20 16:33 -
什么是锂电池的毫安时(mAh)与瓦时(Wh)?
2026-09-20 15:49 -
抓住新能源风口!《新能源汽车充电桩安装运维》开课啦,一技在手就业无忧!
2026-09-21 14:27 -
电池制造工程师基础知识——开路电压
2026-09-23 14:17 -
十一长假不赶路,低成本备战【电池制造工程师】,布局新能源赛道对抗内卷
2026-10-14 09:45 -
政府公益项目|全程免费!想学新能源充电系统运维技术的朋友别错过!
2026-09-20 09:25 -
2026年电池工艺、设备、质检岗位从业者,为什么建议考电池制造工程师?
2026-09-23 16:14 -
最高25万/枪!重庆重磅新政落地,充电、反向卖电全都有钱赚
2026-09-20 15:59
 微信公众号