

新能源车“脱保潮”来临:售后市场维修生态痛点待解
早年面向家庭市场销售的新能源汽车,正陆续跨过8年或12万公里的动力电池质保线。大量早期新能源汽车进入质保真空期,电池故障维修、续航衰减、安全兜底等问题,正成为新能源售后市场无法回避的尖锐矛盾。
受访专家告诉证券时报记者,在过去新能源汽车行业高速扩张阶段,市场焦点集中在新车销售、续航比拼及智能化迭代,长期被忽略的存量车辆维保难题,正随着“脱保潮”而集中暴露。一场从新车增量竞争转向存量售后考验的行业变化,正悄然发生。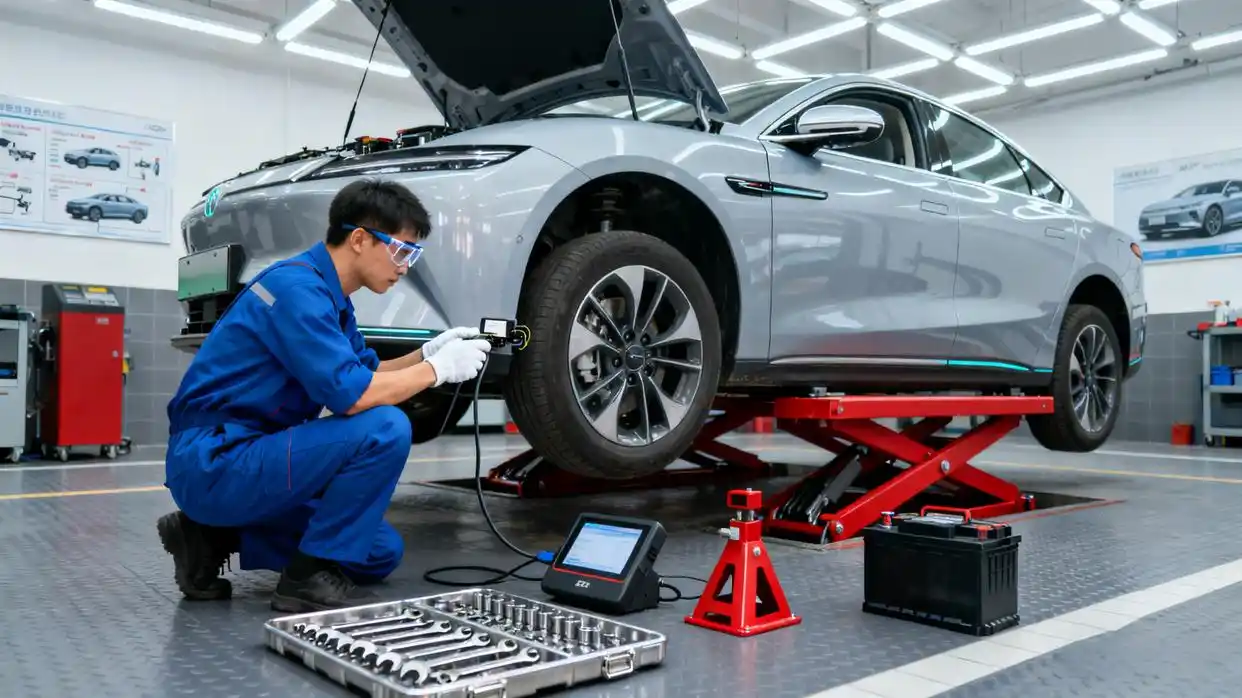
维修成本倒挂:换一块电池,比车还贵
随着脱保期到来,一个残酷的现实摆在车主面前:一旦动力电池出现故障或重度衰减,自费维修的成本可能远超车辆本身的价值。
记者从上海一家新能源维修门店了解到,紧凑型纯电车型整套电池包更换报价普遍在4万元以上,部分中型SUV换电池费用达10万元以上。对于一台车龄8年、市场残值仅数万元的老款新能源车而言,更换整套电池包的费用已超车辆本身价值。早年购置的紧凑型纯电车型,当年落地价约15至25万元,如今二手残值普遍仅3至6万元;而4S店原装整包更换报价,磷酸铁锂约3至8万元,三元锂更高达6至12万元,“换电池比卖车贵”的尴尬成为老车主最现实的痛点。
高昂的维修成本背后,有多重因素叠加。真锂研究创始人墨柯对记者表示,新能源汽车目前普遍存在维修壁垒,一般只能到整车厂指定的店去维修,导致维修成本畸高。很多新能源汽车产品存在设计问题,往往一个地方坏了,连带周边一些好部件也要被迫一同更换,即便不用换也是费时费力。
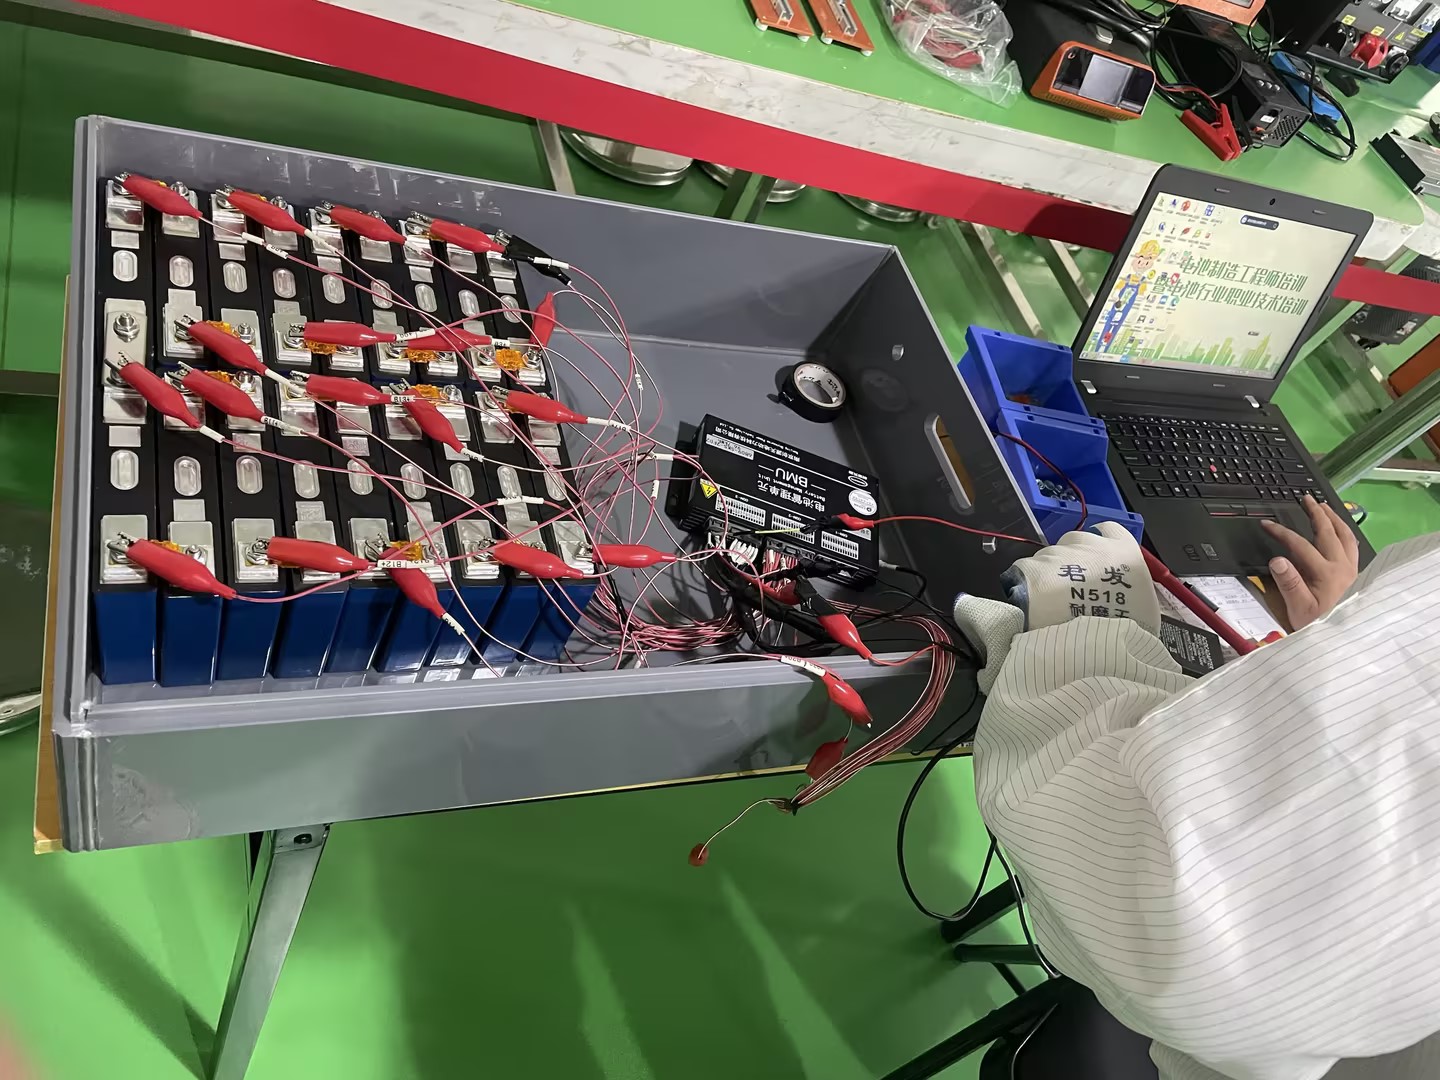
“有时候只是电池包表面有磕碰也会要求更换整个电池包。”有维修厂商人士称,早期动力电池包高度一体化封装,BMS电池管理系统、冷却管路、密封壳体集成在一起。官方售后出于安全责任和维修流程简化考虑,在电芯出现局部损坏时,大多直接更换整套电池包,而非对故障电芯进行单独维修。
国际智能运载科技协会秘书长张翔则指出一个更棘手的问题:燃油车经过几十年发展,汽车配件有原厂配件也有第三方的配件,选择多且价格较便宜。“新能源汽车的电池配件,市场上可能都没有第三方的公司去做。一些老车型停产了,原厂的配件也就都没有了。”这意味着,即便车主愿意自费维修,可能连配件都无处可寻。
技术壁垒与渠道封锁:想修却修不了
“脱保潮”带来的痛点,不止于居高不下的维修成本。电池衰减判定标准界定不清、行业缺少标准化维修方案、第三方维修技术体系存在短板等问题,同样摆在行业面前。
乘联分会秘书长崔东树指出,新国标落地前,行业缺乏统一的衰减判定与显示精度标准,车载电池健康度显示误差较大,车主面临续航大幅缩水却达不到车企自费更换标准的困境。“很多消费者受行业8年质保思维影响,默认电池质保到期即接近报废。但从长期路试与国标数据来看,高品质动力电池的实际使用寿命远超8年。真正的差距,不在于电芯基础材质,而在于车企前期的研发耐久标准、极限验证体系,以及后期的长效售后兜底能力。”崔东树表示。
更关键的是维修渠道的高度集中。长期以来,整车企业掌握三电系统诊断协议、维修手册、专用配件,第三方维修机构很难拿到完整技术资料,社会化维修市场发展缓慢,车主选择受限。
供给端的短板同样触目惊心。据中国汽车维修行业协会统计,全国燃油车维保企业约40万家,新能源车维修企业仅2万至3万家,真正具备“三电系统”维修能力的门店,占比只有2%至3%。F6数据研究院对1万家维修厂的调研更揭示深层问题:具备三电系统维修能力的修理厂仅占2%,即200家。目前只有约四分之一的维修人员能够胜任电池检测和维修工作,其中多数仅能开展相对基础的检测和维护,能深度解析三电数据、精准修复故障的高端技师极度稀缺。据测算,2025年全国新能源汽车售后服务人才缺口将达82.4万人,而当前持有三电维修资质的技工不足10万人。
“车企对质保规则存在理解差异,新旧政策、不同品牌条款差异较大。”有自主品牌车企人士对记者表示,不同车企的附加质保政策各不相同,有的品牌承诺电芯终身质保,但附带严苛条件,要求持续在官方4S店保养、不得私自改装、设置每年行驶里程限制等;还有部分早期车型质保条款表述模糊,对于电池容量衰减界定标准、衰减后的赔付条件没有清晰约定。
政策破冰:从“技术黑箱”到信息开放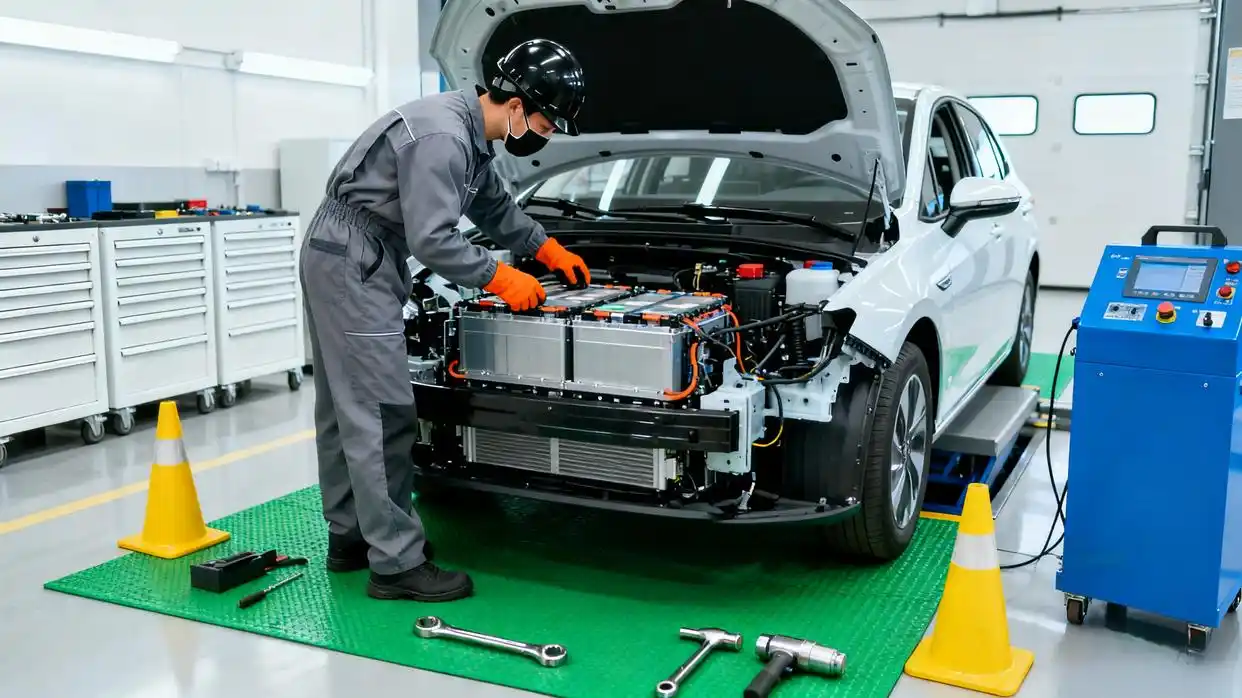
面对日益严峻的售后困局,政策层面已经开始纠偏。
2026年4月1日,工信部等六部门联合发布的《新能源汽车废旧动力电池回收和综合利用管理暂行办法》正式施行。该办法要求动力电池企业向相关新能源汽车生产企业、机动车维修企业等提供电池编码和必要的拆解技术信息,同时要求新能源汽车生产企业按照国家有关规定及时有效公开汽车维修技术信息。
中关村物联网产业联盟副秘书长袁帅对记者表示:“《暂行办法》要求车企与电池厂公开电池编码、拆解技术及维修技术信息,相当于从制度层面打破了此前坚不可摧的技术壁垒,为打破维修垄断释放了明确的积极信号。”
据第三方统计,在新能源汽车维修过程中,约75%的电池故障属于电芯压差、BMS报错、温控模块故障、线束接触不良等局部问题,通过更换模组或维修单个电芯即可解决,费用仅为整包更换的10%至30%,即几百到几千元。但过去,由于技术垄断和信息不对称,这些本可修复的小故障被放大为必须更换整包的大修,车主几乎没有反抗能力。
2026年6月,商务部等九部门联合发布《关于培育壮大汽车后市场消费若干措施的通知》,针对新能源汽车维修领域的垄断问题明确五项约束措施:保障消费者自主选择维修服务的权利,禁止车企设置限制性条款;强制车企向第三方维修机构开放维修技术信息和工具权限;推广“以修代换”模式,降低维修成本;制定统一的新能源汽车维修标准和操作规范;探索车电分离保险机制,减轻车主维修负担。
不过,政策落地仍面临阻力。武泽伟指出,新能源维修开放的根本阻碍,在于车企对售后体系闭环控制所形成的深度利益绑定。在激烈的市场竞争下,整车企业普遍采用“前端销售让利、后端售后补血”的盈利模式,封闭的维修体系是其获取稳定利润的生命线,开放技术信息无异于自断财路。根据中国汽车流通协会《2025年全国汽车经销商生存状况调查报告》,2025年国内汽车经销商盈利比例从2024年的39.3%大幅收窄至23.5%,55.7%的汽车经销商陷入亏损。从毛利构成来看,售后服务毛利贡献率高达80.8%,新车毛利贡献率则为-25.5%。
多方势力角力:谁能接下千万辆脱保车的需求?
随着政策“破冰”,电池厂家、主机厂、第三方服务平台等多方势力正加速涌入新能源后市场。据信达证券预测,2025年新能源车售后维保市场规模将达3000亿元,其中“三电”维保占比超15%,对应市场规模约450亿元。
宁德时代以“技术权威”横向输出,其推出的“宁家服务”实质是从B2B向B2C的战略延伸,核心优势在于掌握动力电池底层技术与数据。其开发的独家无损检测技术及设备,仅需15分钟即可完成故障探测,准确率超90%,避免了因拆解电池包造成的二次损伤。截至目前,宁家服务的网络规模已突破全球1100家门店。
比亚迪则构建了从弗迪电池到三电系统、再到自建专属维修中心的完全闭环生态,所有维修网点均使用原厂配件和技术标准。目前该模式已在上海、青岛、厦门、西安、长沙、深圳6城试点区域维修中心,实现电池“维修—替换—回收”全链路内部循环。但其局限性在于仅服务比亚迪品牌车型,市场天花板由整车销量决定。
途虎养车聚焦保外市场,凭借当前超7200家门店的终端网络,推出“油电兼修”模式帮助传统门店低成本转型新能源,承接全品牌、全区域的保外需求。此外,闪欣动力等新兴企业也在探索“以修代换”的电池维修方案,其CEO彭陈表示,采用以修代换的方案可将成本降低70%以上。
总体来看,多方势力代表了新能源售后市场的不同发展路径。它们之间并非简单的竞争关系,而是在不同细分市场与客户需求中形成互补,共同构建多元化的产业服务生态。
从增量到存量:售后生态重构刚刚开始
“脱保潮”带来的不只是维修难、维修贵的短期阵痛,更是一场行业逻辑的根本性转变。
受访专家普遍认为,这场售后考验短期会带来车主用车成本压力,但长期看,将倒逼整个新能源产业链完善从研发、质保、维保到电池回收的闭环生态。当新能源汽车产业利润从制造端向服务端加速迁移,谁能更精准地捕捉脱保用户的真实需求,谁就能在存量市场的下半场占据先机。
对于车企而言,开放维修市场短期会触及售后利润,但袁帅判断:“从长远来看,维修市场的开放将倒逼车企提升核心技术竞争力,推动其从售后垄断盈利向技术创新盈利转型。”
对于车主而言,一个更加透明、多元、可选择的售后市场,才是“脱保”之后真正的安全感所在。而这,需要政策落地、企业转型、人才培养等多方合力,才刚刚开始。


凡本网注明 “来源:XXX(非中国电池联盟)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
如因作品内容、版权和其它问题需要同本网联系的,请在一周内进行,以便我们及时处理。
QQ:503204601
邮箱:cbcu@cbcu.com.cn

-
2026年动力电池最新技术
2026-09-20 16:33 -
什么是锂电池的毫安时(mAh)与瓦时(Wh)?
2026-09-20 15:49 -
电池制造工程师基础知识——开路电压
2026-09-23 14:17 -
新能源风口好岗位|充电桩安装运维培训开课啦
2026-09-16 11:35 -
为什么现在的碱性电池1号5号7号都没有中心的碳棒了?
2026-09-17 16:34 -
两部门重磅发文!能源电子迎“十五五”顶层规划,储能、新型电池赛道迎来新机遇
2026-09-16 16:51 -
电池为何需要均衡处理?具体怎么处理呢?
2026-09-15 08:31 -
新能源风口|充电桩安装运维培训,零基础可学!
2026-09-16 11:09
 微信公众号