

全球一半的风光装机在中国,但发出来的电越来越难卖
国家能源局10月26日发布的数据显示,截至2026年9月底,全国风电和太阳能发电累计装机容量达到20.1亿千瓦,其中太阳能13.1亿千瓦,同比增长16.5%;风电7.0亿千瓦,同比增长20.4%。前三季度风光新增装机约1.7亿千瓦,风光发电量19333亿千瓦时,同比增加1937亿千瓦时,风光发电增量占全社会新增用电量的64%。中国电力企业联合会规划发展部副主任刘志强的判断是,新能源在电力装机结构中的主体地位进一步巩固,以新能源为主体的新型电力系统建设取得重大阶段性进展。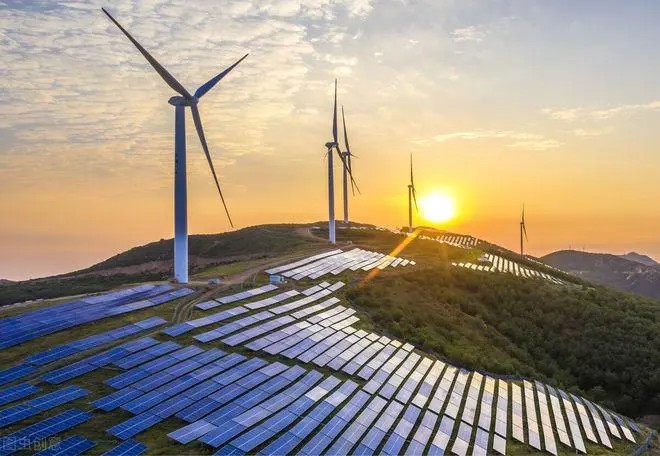
20亿千瓦约占全球新能源总装机的一半,规模本身没有争议。但装机达到一个整数关口,和这个整数关口背后的系统是否已经准备好承载它,是两件需要分开判断的事。20亿千瓦标记的不是一个终点,而是一个拐点:规模扩张的边际成本正在从“造得多贵”转向“消纳得多难、卖得多便宜” 。
装机的结构在变:光伏仍是主力,但增速已经在放缓
拆开20.1亿千瓦的内部结构,太阳能13.1亿千瓦、风电7.0亿千瓦,光伏占比约65%。这个比例在2026年之前就已经确立,但增量的节奏正在发生变化。
2026年1至9月,光伏新增装机110.83GW,风电60.66GW。9月单月风电新增7.4GW,同比增长127.69%,光伏新增13.64GW,同比增长41.2%,单月数据看起来仍然强劲。但把时间轴拉长,华安证券的统计显示,2026年1至7月国内新增光伏装机86.15GW,同比下降61%,主要原因是2025年“136号文”落地前的抢装透支了需求;风电1至7月新增47.1GW,同比下降12.3%,受2025年抢装潮的高基数影响。
9月的同比高增,部分来自2025年同期的低基数,而不是需求本身出现了新的加速。20亿千瓦是在装机增速整体放缓的背景下跨过的,这意味着规模存量的积累仍在继续,但增量的斜率已经不如前两年陡峭。光伏和风电的装机曲线,正在从“政策驱动下的脉冲式抢装”转向“消纳能力和收益预期约束下的平稳爬坡”。这个转向本身是正常的,但它对产业链的含义与抢装期完全不同。
消纳:从“预警”变成“正在发生的约束”
规模本身不构成问题,问题在于发出来的电能不能被用掉。
2023年全国光伏发电利用率还在98%,2025年降至94.8%,2026年一季度进一步降至91.2%,风电同期为91.9%,双双逼近90%的消纳红线。2026年前两个月的数据更为尖锐:风电利用率91.5%,光伏90.8%,弃风弃光率较2024年同期几乎翻倍。一季度利用率低于90%的省份从6个扩大到8个,西北五席、华北四席、西南三席,消纳压力不再局限于传统的“三北”地区。
区域之间的分化同样明显。上海、福建、重庆在一季度实现了100%消纳,而河北、山西、内蒙古、陕西、甘肃、青海等13个地区低于全国平均水平。装机主力区域正在从西北向中东部迁移:一季度新增光伏装机前三的云南、江苏、四川,以及第四至第六的河南、广东、浙江,共同特征是负荷密度高、电网配套相对完善,或者具备“水光互补”的调度条件。而拥有土地和光照优势的西北,受限于外送通道和本地负荷,陷入“有装机、难并网、难消纳”的处境。
实际电站的发电表现比全省平均消纳率更严峻。北极星太阳能光伏网梳理大唐发电、国电电力、华能国际一季度上网电量发现,光伏上网电量最高降幅达36.74%,江西、安徽、湖北、黑龙江等非传统弃光重灾区也出现了不同程度的下滑。当消纳约束从西部资源富集区蔓延到中东部负荷中心,它就不再是一个可以通过“多建外送通道”解决的局部问题,而是整个电力系统灵活性不足的全局性暴露。
电价:136号文之后,“发得多”和“赚得到”之间的等式被改写了
如果消纳是物理层面的约束,电价就是经济层面的约束。两者叠加,决定了20亿千瓦装机的实际价值。
2025年出台的136号文,以“全面入市+差价结算”取代了延续多年的“保量保价”模式。存量项目机制电价按现行政策衔接,增量项目的机制电价通过年度竞价形成,未纳入机制的电量完全由市场交易价格决定。国网经营区首轮竞价的结果,暴露了不同区域新能源价值的巨大落差:光伏机制电价在0.15至0.4155元/千瓦时之间,风电在0.1954至0.4155元/千瓦时之间;上海触及上限,新疆光伏和甘肃风电触及下限,机制执行年限普遍10至12年。
新疆光伏0.15元/度与上海0.4155元/度之间,差了近两倍。这个价差不是暂时的市场波动,它反映的是不同区域消纳能力、负荷曲线和电网阻塞程度的差异被价格机制显性化了。在保障性收购时代,这个差异被“保量保价”的平均主义掩盖了;全面入市之后,它直接进入了项目的收益模型。山东光伏机制电价0.225元/度,比当地煤电基准价低约43%,说明即便在同一省内,新能源电力的市场定价也已经显著低于传统电源的基准线。
新能源的平均上网电价整体下行,行业进入“收益下行与重构期”。存量项目凭借机制衔接尚能维持可控的收益,但增量项目面临的是“冰火两重天”:成功纳入机制的项目,机制电量占比平均接近六成,短期可以保障合理收益;未纳入机制的增量项目,只能直面现货市场的低价时段,远期电价面临持续下滑的风险。20亿千瓦的装机如果落在消纳紧张、现货价格低迷的区域,其实际经济寿命和投资回报,会显著低于装机数字所暗示的规模效应。
产业链的冷热与装机的冷热,不在同一个温度上
装机数据是电站侧的结果,产业链的景气度是制造侧的读数。两者在2026年呈现出明显的温差。
光伏制造端仍在筑底。2026年上半年,多晶硅、硅片及电池片价格在3月达到阶段高点后回落,硅料、硅片环节继续面临亏损压力,光伏板块主要企业二季度营收同比下降8%,行业供需改善仍需等待产能进一步出清。风电的情况稍好,陆风机组价格在“反内卷”和质量意识提升的背景下企稳,海风价格下行有限,主机厂盈利在修复,出海订单在密集落地。但风电装机本身也受高基数影响出现同比回落,海风新增并网在2026年上半年仅0.84GW,同比下降66.3%。
20亿千瓦的装机存量,并没有自动转化为制造端的利润。光伏组件价格从每瓦10元降到不足1元,十五年降幅超过90%,装机规模的扩张在很大程度上是由制造端的价格压缩支撑的。当装机增速放缓、消纳和电价约束收紧时,制造端需要面对的是一个增量空间收窄、而存量产能仍然充裕的市场。装机的“大”和产业链的“强”之间,隔着一轮尚未完成的产能出清。
20亿千瓦之后,真正的考题是“可靠替代”
刘志强在解读中提到了一个容易被忽略的政策信号:《可再生能源发展“十五五”规划》首次提出可再生能源电力可靠替代能力提升目标,设置风电光伏平均置信出力、新增可再生能源可靠顶峰发电能力等指标,“十五五”期间新增可靠顶峰发电能力3亿千瓦以上。
“可靠替代”这四个字,比“累计装机突破20亿千瓦”更能定义下一阶段的方向。20亿千瓦证明了中国可以以全球最快的速度建设新能源产能;可靠替代要回答的是,这些产能能否在晚高峰、无风无光的时段,通过储能、需求侧响应、电网互济和市场化调度,提供与传统电源同等可信的电力。规模扩张解决的是“有没有”的问题,可靠替代解决的是“顶不顶得上”的问题。前者可以用投资额和装机量来衡量,后者只能用失负荷概率、系统成本和用户电价来检验。
20.1亿千瓦是一个值得记录的节点。但它标记的是中国新能源产业上一个阶段的完成度,而不是下一个阶段的确定性。消纳红线在逼近,机制电价在分化,产业链的利润还没有回到与装机规模匹配的位置。接下来值得跟踪的,不是累计装机什么时候突破25亿千瓦,而是光伏利用率的季度数据是否止跌、增量项目纳入机制电量的比例能否稳定、以及“可靠顶峰能力”这个新指标在“十五五”开局之年如何被分解到具体的储能和灵活性资源建设上。装机的数字已经足够大,接下来要看的是这个数字能不能被系统接住、被市场定价、被时间检验。
(责任编辑:国庆)


凡本网注明 “来源:XXX(非中国电池联盟)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
如因作品内容、版权和其它问题需要同本网联系的,请在一周内进行,以便我们及时处理。
QQ:503204601
邮箱:cbcu@cbcu.com.cn

-
锂电池卷绕工艺到底怎么做?电池制造工程师培训核心要点全梳理
2026-10-10 09:58 -
新能源车“脱保潮”来临:售后市场维修生态痛点待解
2026-10-15 16:05 -
新能源工厂招聘技术员,要求持有电池制造工程师证书吗?一文讲清楚
2026-10-12 15:04 -
2026 电池制造工程师报考全攻略!零基础也能直接报初级!
2026-09-30 08:55 -
SOFC的订单在涨,但数据中心买的不是电,是“时间”
2026-10-21 17:02 -
明晚报名截止-免费培训+推荐就业!智能网联汽车装调与测试专项班火热报名中,仅剩10个名额!
2026-09-29 14:37 -
北京"十五五"划重点:新能源车再加码,后市场这三类技术人最先吃香
2026-10-10 14:47 -
万亿新能源赛道,电池制造工程师证书火热招生中!
2026-09-29 14:28
 微信公众号